-
收到专利权投资如何核算无形资产
公考知识相关的考试政策是很多考生和家长关心的事。无形资产入账时,专利权的价值应采用何种计价依据。小编结合无形资产、实收资本和资本公积之间的关系,说明专利权出资时如何确认入账价值,并梳理对应的会计分录和相关科目的含义,帮助相关人员快速理清处理思路,同时辨析增值税进项税额与溢价差额的记录位置及容易忽略的细节要点。感到兴趣的网友们和小编一起来看一下吧
专利所有人可以使用其拥有的专利权作为资本出资,当企业收到专利权投资时,可以通过无形资产科目核算,具体的账务处理如何做?
收到专利权投资的会计分录怎么写?
借:无形资产(合同或协议约定的价值入账)
应交税费——应交增值税(进项税额)
贷:实收资本或股本
资本公积——资本(股本)溢价
接受现金资产投资的账务处理
借:银行存款(发行价款、手续费、佣金)
贷:实收资本(有限责任公司按照双方约定的份额)、股本(股份有限公司按面值)
资本公积——资本溢价、股本溢价(差额倒挤)
无形资产是什么?
无形资产包括社会无形资产和自然无形资产。其中社会无形资产通常包括专利权,非专利技术,商标权,著作权,特许权,土地使用权等;自然无形资产包括不具实体物质形态的天然气等自然资源等。
实收资本是什么?
实收资本是指投资者作为资本投入企业的各种财产,是企业注册登记的法定资本总额的来源,它表明所有者对企业的基本产权关系。实收资本的构成比例是企业据以向投资者进行利润或股利分配的主要依据。实收资本贷方表示实收资本增加;借方表示注册资本的减少数额。
资本公积是什么?
资本公积是企业收到投资者出资额超出其在注册资本(或股本)中所占份额的部分,以及直接计入所有者权益的利得和损失等。资本公积包括资本溢价(或股本溢价)和直接计入所有者权益的利得和损失等。
福州媒体记者收入情况
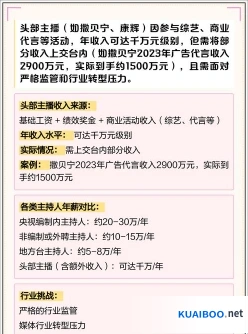
请注意,这些数据可能随时间而变化,并且具体情况可能因个人情况和所在媒体的具体情况而有所不同。如果您需要更精确的信息,建议查看福州地区的招聘网站或直接咨询相关媒体机构