-
企业收到投资款账务处理基本规则说明
公考知识相关的内容,考试政策是很多考生和家长关心的事。企业收到投资款账务处理,关系到投资如何确认以及资本如何记录。现金出资和非现金出资的入账口径并不相同,实收资本与资本公积的划分也有依据。投资款到账并不代表所有会计处理已经全部完成。今天小编把常见分录、资产计价和需要注意的差额整理出来,帮助企业财务人员理清思路,少走弯路。感到兴趣的朋友和小编继续往下看吧
新企业成立或者后续发展过程中,都需要资金的注入,那么这部分注入的资金就是企业收到的投资款。当企业收到投资款时应如何进行账务处理?
收到投资款的会计分录
1、收到现金资产投资的账务处理
借:银行存款(发行价款+手续费+佣金)
贷:实收资本(有限责任公司按照双方约定的份额,价格不公允的除外)股本(股份有限公司按面值)
资本公积——资本溢价、股本溢价(差额部分)
2、接受非现金资产投资的账务处理
借:固定资产/原材料/无形资产(按资产的公允价值入账)
应交税费——应交增值税(进项税额)
贷:实收资本(按照双方约定的份额,价格不公允的除外)
资本公积——资本溢价(差额部分)
例如:一家公司注册资本是100万,分别是由A投资人和B投资人各投入50万,C投资人加入公司投入50万,那么会计分录如下:
借:银行存款 150万
贷:实收资本 100万
资本公积 50万
什么是实收资本?
指企业实际收到的投资人投入的资本。按投资主体可分为国家资本、集体资本、法人资本、个人资本、港澳台资本和外商资本等。
实收资本是指投资者作为资本投入企业的各种财产,是企业注册登记的法定资本总额的来源,它表明所有者对企业的基本产权关系。实收资本的构成比例是企业据以向投资者进行利润或股利分配的主要依据。
资产负债表是否包含本年利润科目
本年利润是企业经营过程中发生的年度净利润或净亏损,是一个汇总类账户。资产负债表主要反映企业的财务状况,那么在资产负债表上有本年利润科目吗?
资产负债表中是否有本年利润?
本年利润反映的是企业在一段时间内的整体经营情况,本年利润科目的余额代表的是企业一个年度内累计实现的净利润或净亏损。本年利润科目在期末一次性地结转到“利润分配一未分配利润”账户中,所以,本年利润科目是不存在于资产负债表上的,它反映在所有者权益的利润分配中。
本年利润如何理解?
本年利润是指企业某个会计年度净利润(或净亏损),它是由企业利润组成内容计算确定的,是企业从公历年1月份至12月份逐步累计而形成的一个动态指标。
本年利润是一个汇总类账户。其贷方登记企业当期所实现的各项收入;借方登记企业当期所发生的各项费用与支出。借贷方发生额相抵后,若为贷方余额则表示企业本期经营经营活动实现的净利润,若为借方余额则表示企业本期发生的亏损。本年利润是指企业在一定会计期间的经营成果,它是企业在一定会计期间内实现的收入减去费用后的余额。
本年利润计算公式:
本年利润=营业收入-营业成本-税金及附加-销售费用-管理费用-财务费用-资产减值损失+公允价值变动损益+投资收益+营业外收入-营业外支出-所得税费用
资产负债表是什么?
资产负债表亦称财务状况表,表示企业在一定日期(通常为各会计期末)的财务状况(即资产、负债和业主权益的状况)的主要会计报表,报表可以帮助企业内部除错、经营方向、防止弊端外,也可让所有阅读者于最短时间了解企业经营状况。
贵阳医专专业类别与收费标准说明
根据提供的信息,贵州医科大学的学费标准如下:
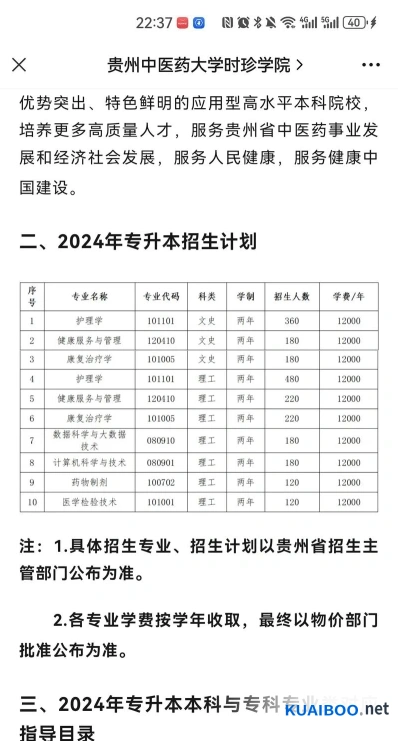
护理学、临床医学、医学检验、药学、麻醉学等专业专升本的学费为2400元/学年。
中药学、临床药学、健康服务与管理、儿科学、公共事业管理、助产学、化学生物学等专业的学费为4200元/年。
临床医学、麻醉学、医学影像等专业本科学费为4500元/年。
请注意,这些信息可能会随着时间和学校政策的变化而有所调整,建议直接咨询贵州医科大学或访问其官方网站获取最新的收费标准信息