-
企业研发费用科目设置相关规定
公考知识相关的内容,考试政策是很多考生和家长关心的事。企业研发费用计入哪类会计科目,需要结合费用确认与资本化条件进行判断。小编从科目设置、归集方法及账务去向三个方面作出说明。企业一般应设置研发支出科目,并按项目区分费用化和资本化支出。日常核算中还要判断费用归属,避免把一般经营支出混入其中。研发支出明细如何登记,加计扣除口径需核对。感到兴趣的网友与小编一起看看吧
企业研发费用计入哪个科目?
研发费用是指企业进行研究与开发无形资产过程中发生的各项费用,属于成本类会计科目。企业应设置“研发支出”科目,本科目核算企业进行研究与开发无形资产过程中发生的各项支出。
费用化的转入管理费用
新会计准则规定:
研发费用有两种处理方法:
一种是费用化处理,不符合资本化条件的研发费记入当期管理费用;
一种是资本化,即符合资本化条件的研发费记入相关无形资产.
一、本科目核算企业进行研究与开发无形资产过程中发生的各项支出.
二、本科目应当按照研究开发项目,分别”费用化支出”与”资本化支出”进行明细核算.
研发费用的具体范围包括:
人员人工费用
直接从事研发活动人员的工资薪金、基本养老保险费、基本医疗保险费、失业保险费、工伤保险费、生育保险费和住房公积金,以及外聘研发人员的劳务费用。
直接投入费用
研发活动直接消耗的材料、燃料和动力费用。
用于中间试验和产品试制的模具、工艺装备开发及制造费,不构成固定资产的样品、样机及一般测试手段购置费,试制产品的检验费。
用于研发活动的仪器、设备的运行维护、调整、检验、维修等费用,以及通过经营租赁方式租入的用于研发活动的仪器、设备租赁费。
折旧费用
用于研发活动的仪器、设备的折旧费。
无形资产摊销
用于研发活动的软件、专利权、非专利技术(包括许可证、专有技术、设计和计算方法等)的摊销费用。
新产品设计费、新工艺规程制定费、新药研制的临床试验费、勘探开发技术的现场试验费。
其他相关费用
与研发活动直接相关的其他费用,如技术图书资料费、资料翻译费、专家咨询费、高新科技研发保险费,研发成果的检索、分析、评议、论证、鉴定、评审、评估、验收费用,知识产权的申请费、注册费、代理费,差旅费、会议费等。此项费用总额不得超过可加计扣除研发费用总额的10%。
财政部和国家税务总局规定的其他费用。
研发费用加计扣除:在按规定据实扣除的基础上,在2018年1月1日-2020年12月31日期间,再按照实际发生额的75%在税前加计扣除;形成无形资产的,在上述期间按照无形资产成本的175%在税前摊销。
济南槐荫区大学名单一览
槐荫区至少拥有 10所大学学校,具体包括:
1. 山东体育学院
2. 山东女子学院
3. 山东大学
4. 山东师范大学
5. 齐鲁工业大学
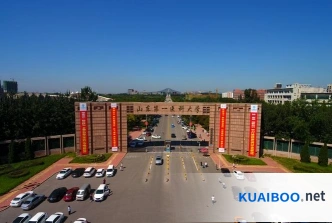
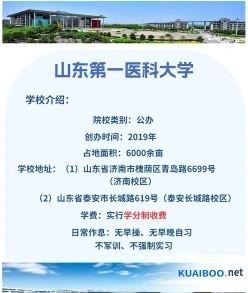
6. 山东第一医科大学
7. 济南大学
8. 山东中医药大学
9. 山东工艺美术学院
10. 山东交通学院
这些大学为槐荫区乃至济南市的高等教育发展提供了重要支持。