-
领用材料实际成本的计算问题解答
公考知识相关的考试政策是很多考生和家长关心的事。领用材料实际成本怎么算,是会计处理中经常遇到的问题。月初库存、本月进货、领用数量和单位成本,都会影响发出存货的计价结果。今天小编按资料整理与核算实操的思路,介绍月末一次加权平均法、移动加权平均法的计算过程,再说明领用材料实际成本所涉及的成本项目,帮助读者从公式回到具体业务。感兴趣的网友们跟着小编深入了解一下吧
企业因生产产品需领用原材料,对于材料的实际成本,会计人员应如何计算?
领用材料实际成本如何计算?
月末一次加权平均法
本月发出存货成本=本月发出存货数量×存货单位成本
存货单位成本=月初库存存货的实际成本+∑(本月各批进货的实际单位成本×本月各批进货的数量)/(月初库存存货数量+本月各批进货数量之和)
移动加权平均法
本次发出存货成本=本次发出存货数量×本次发货前存货单位成本
存货单位成本=(原有库存存货实际成本+本次进货实际成本)÷(原有库存存货数量+本次进货数量)
存货成本的内容
存货成本是存货在订货、购入、储存过程中所发生的各种费用,以及存货短缺造成的经济损失。一般包括购置成本、订货成本、储存成本以及缺货成本。
存货成本包括采购成本、加工成本和其他成本。
存货的采购成本,包括购买价款、相关税费、运输费、装卸费、保险费以及其他可归属于存货采购成本的费用。存货的购买价款是指企业购入的材料或商品的发票账单上列明的价款,但不包括按规定可以抵扣的增值税额。
存货的加工成本是指在存货的加工过程中发生的追加费用,包括直接人工以及按照一定方法分配的制造费用。直接人工是指企业在生产产品和提供劳务过程中发生的直接从事产品生产和劳务提供人员的职工薪酬。制造费用是指企业为生产产品和提供劳务而发生的各项间接费用。
存货的其他成本是指除采购成本、加工成本以外的,使存货达到目前场所和状态所发生的其他支出。企业设计产品发生的设计费用通常应计入当期损益,但是为特定客户设计产品所发生的、可直接确定的设计费用应计入存货的成本。
一文读懂CPA《战略》科目特点
在CPA考试中,《战略》相对来说是一门难度较低的科目,一般来说,很多同学会将该科放在最后一年来考,究竟CPA《战略》有什么特点?怎么备考?
CPA《战略》特点
1、联系实际。在阐述公司战略与风险管理的基本内容的基础上,较详细的介绍了公司战略的整体实施过程和财务战略的相关内容,以及风险管理的实务及具体内容。
2、与管理学知识紧密结合。本课程的理论基点是企业管理学的基本原理。
建议大家把教材分成两部分来学习。第一部分就是前四章关于战略的内容,按照战略分析、战略选择、战略实施的顺序来掌握。后面几章按照风险管理、内部控制的介绍来掌握。
CPA《战略》答题技巧
这门课主要是在客观题上,重点讲讲,客观题考点众多但计算类的比较少,因此很考验考生的基本功,拿到一道题,如果其中的考点没有复习到很有可能就完全得不出答案,建议考生审题时要做到“快狠准”,识别出考点立刻得出答案,不要犹豫浪费时间,一眼看过去不会的题目直接跳过,待把会的全都做完了再回头集中思考,再次提醒考生不要在选择题上徘徊浪费过多宝贵的时间。
CPA《战略》学习建议
1、要相信教材。认真阅读教材,一定要从整体上把握课程的框架结构,并在此基础上学习各知识点的内容;针对教材知识点强化记忆,并通过做题体会同一知识点以不同形式出题的感觉。教材至少要读三遍。
2、要有明确的学习计划,并且要善于归纳整理。
3、在学习方法上,注重运用“记忆+理解”的学习方式,既不能投机取巧,也不能死板教条,要学会琢磨,触类旁通,举一反三,学会换位思考。
4、不能心存侥幸,只关注所谓的“重点”。
贵州高校招聘会信息获取与参加流程
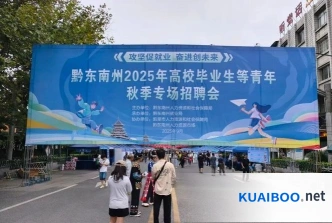
贵州有多所大学定期举办校园招聘会,以下是部分贵州高校及其相关招聘会的信息:
贵州大学
贵州师范大学
贵州财经大学
贵州医科大学
贵州民族大学
贵州中医药大学
贵阳学院
贵州理工学院
贵州电子信息职业技术学院
贵州轻工职业技术学院
贵州城市职业学院
贵州航天职业技术学院
遵义医药高等专科学校
贵州省人才大市场每年会举办十多场专场校园招聘会,涵盖贵州省内各大高校,提供上万个招聘职位。
建议您关注各高校的官方网站或就业指导中心发布的最新招聘信息,以便及时获取相关招聘会的具体时间和安排。